
Pensione, la mossa online che ti salva dal maxi-conguaglio IRPEF: chi rischia di pagare di più senza questa scelta
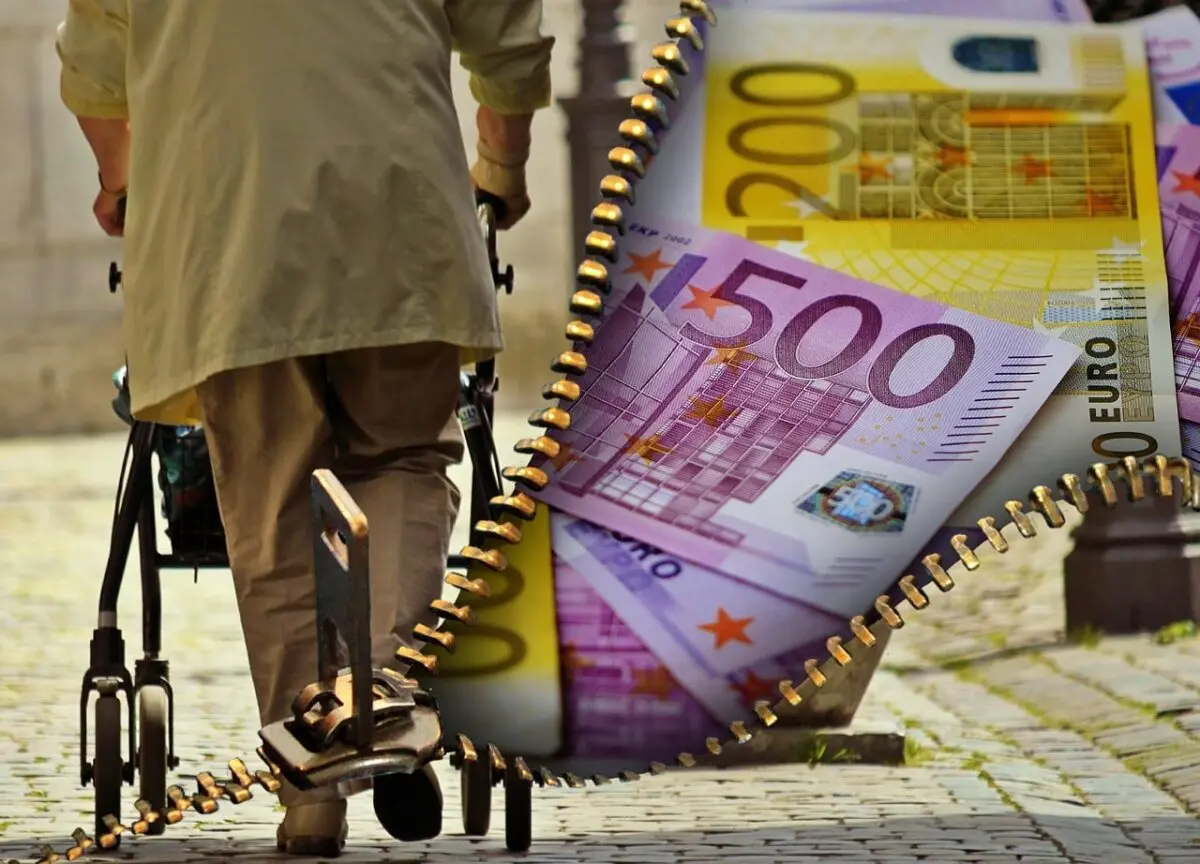
La finestra autunnale sul portale INPS per modulare le trattenute fiscali: una mossa preventiva pensata per tutelare chi percepisce altri redditi oltre all’assegno mensile.
A partire dal 15 ottobre, i titolari di pensione hanno l’opportunità di comunicare all’INPS la propria decisione di modulare la pressione tributaria sul proprio cedolino per l’annualità successiva. Questo adempimento consente di richiedere l’applicazione di un’aliquota IRPEF maggiore rispetto a quella base oppure di azzerare, in modo totale o parziale, le detrazioni per familiari a carico. L’intervento preventivo si rivela particolarmente strategico per disinnescare brutte sorprese finanziarie a consuntivo, tutelando soprattutto chi dispone di un quadro economico composito.
Perché modulare le trattenute fiscali conviene a chi ha più redditi
La facoltà di intervenire sulle ritenute mensili riguarda da vicino chi non vive unicamente di previdenza, ma percepisce entrate complementari come canoni di locazione, proventi da investimenti finanziari o compensi per prestazioni d’opera occasionali. In presenza di flussi economici diversificati, affidarsi unicamente all’inerzia contabile espone il cittadino a una forte discrepanza tra gli acconti prelevati mese dopo mese e l’imposta effettivamente maturata a fine anno.
L’INPS opera a tutti gli effetti come sostituto d’imposta, calcolando le imposte sulla base degli importi che liquida direttamente. Di conseguenza, l’ente ignora i guadagni esterni conseguiti dal pensionato, applicando trattenute che finiscono per rivelarsi inadeguate rispetto al reddito globale. Richiedere volontariamente un prelievo mensile più prudenziale permette di diluire l’onere tributario su dodici mensilità, rinunciando a una piccola quota di liquidità immediata in cambio della stabilità del bilancio familiare.
Il meccanismo del conguaglio IRPEF e i rischi del debito fiscale
Il momento della resa dei conti corrisponde al conguaglio IRPEF, la fase in cui tutte le voci reddituali dell’anno solare vengono aggregate e ricalcolate. Qualora l’interessato percepisca soltanto l’assegno pensionistico, il computo rimane lineare e privo di imprevisti. Al contrario, quando si sommano introiti collaterali, l’imponibile complessivo cresce e spinge il contribuente all’interno di scaglioni impositivi più elevati.
Senza un’adeguata correzione in corsa, la presentazione del Modello 730 o del Modello Redditi evidenzierà un consistente debito d’imposta. Questo disavanzo viene addebitato in soluzioni concentrate o mediante versamento con modello F24, generando uscite improvvise e pesanti. La comunicazione telematica all’INPS funge quindi da efficace strumento di prevenzione tributaria: sostenere un prelievo leggermente più alto durante l’anno azzera il rischio di trovarsi di fronte a richieste di saldo inaspettate e onerose.
Procedura online: accesso e invio telematico dell’istanza
L’invio della dichiarazione non necessita di appuntamenti o code presso gli sportelli territoriali, svolgendosi interamente per via digitale. Per procedere è sufficiente effettuare l’accesso all’area riservata del portale INPS utilizzando un’identità digitale riconosciuta tra SPID, Carta d’Identità Elettronica (CIE) oppure Carta Nazionale dei Servizi (CNS).
Una volta all’interno dell’ambiente telematico, occorre raggiungere la sezione dedicata alla gestione delle detrazioni e delle pensioni. Il percorso guidato permette di selezionare in modo chiaro le preferenze di tassazione desiderate, indicando l’eventuale rinuncia alle detrazioni ordinarie o specificando la percentuale di aliquota richiesta. La struttura semplificata della procedura consente a qualsiasi cittadino di portare a termine l’operazione in pochi minuti e in piena autonomia.

Impatto sui cedolini, recupero dei crediti e durata temporale
La rinuncia alle consuete agevolazioni impositive comporta un effetto secondario da tenere in considerazione: la momentanea esclusione dall’applicazione automatica dei vantaggi connessi al taglio del cuneo fiscale. I parametri operativi vigenti prendono in esame le soglie reddituali fino a 20.000 euro e le riduzioni proporzionali previste fino a 40.000 euro, le quali potrebbero non comparire mese per mese sull’assegno. Tale esclusione ha tuttavia un valore puramente cautelativo: le somme spettanti non decadono, ma vengono congelate temporaneamente e restituite in sede di dichiarazione annuale sotto forma di credito d’imposta o di rimborso diretto.
Va infine evidenziato che la scelta espressa non ha carattere permanente e non si estende in automatico agli anni successivi. Chi intende mantenere una ritenuta maggiorata sul proprio trattamento anche per il futuro deve reiterare la procedura ogni autunno. Al contrario, chi fa affidamento unicamente sulla prestazione previdenziale ordinaria e non possiede altre entrate non è tenuto ad alcun adempimento, potendo continuare a beneficiare del calcolo standard senza alcun intervento manuale.
- Pensione, la mossa online che ti salva dal maxi-conguaglio IRPEF: chi rischia di pagare di più senza questa scelta
- Banco BPM, cedola al 6,75% con il nuovo bond perpetuo: perché il rendimento record non è per tutti
- Trieste celebra il primo Master sulla Cultura della Difesa a bordo della Nave Amerigo Vespucci